VIVIENDA, PROPIEDAD Y ALQUILER. DE LA SOCIEDAD DE PROPIETARIOS AL PROBLEMA ACTUAL.
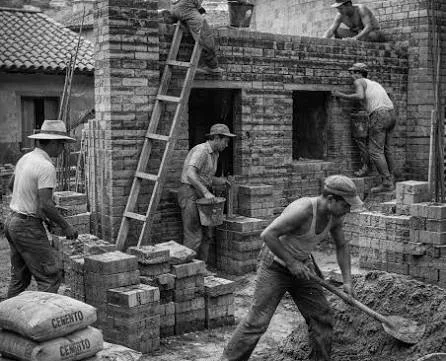
Durante los últimos años se ha extendido en España la idea de que el futuro de la vivienda pasa necesariamente por sustituir la compra por el alquiler. La defensa del alquiler frente a la propiedad ha sido además una posición bastante característica de sectores de la izquierda española, que durante décadas han presentado el modelo europeo del alquiler como una forma más avanzada de acceso a la vivienda.
Sin embargo, durante mucho tiempo los españoles no parecían compartir esa preferencia. Mientras pudieron hacerlo, las familias españolas optaron mayoritariamente por comprar su vivienda. Y no parece razonable explicar este comportamiento únicamente por una supuesta preferencia cultural por la propiedad.
La elevada propiedad de vivienda en España tiene una explicación histórica relacionada con la propia forma en que se desarrolló el capitalismo español.
Una misma Europa de posguerra, pero diferentes realidades políticas y económicas.
Aunque España no intervino oficialmente en la II Guerra Mundial (1939-1945), muy poco antes había soportado una Guerra Civil. De todas formas, las destrucciones materiales fueron más profundas en muchos países de Europa que en España. En cualquier caso, había que reconstruir ciudades y alojar a una población que en muchos casos se había quedado sin vivienda, al mismo tiempo que se reconstruía la industria en los países europeos más desarrollados y se impulsaban la industrialización y la urbanización en los más atrasados. En el caso español esta tarea se hizo más dificultosa no solo por el atraso económico, sino también por la reducida capacidad de compra que producían los bajos salarios impuestos por unas clases dominantes que habían ganado una Guerra Civil. Además, existía una dictadura que teorizó las virtudes de la autarquía durante 20 años. Una muestra de ello se puede encontrar en como la falta de combustibles fósiles era transformado por la propaganda del régimen en un acto patriótico.
La escasez de petróleo obligo a recurrir al gasóleo. Este era un aparato instalado en el vehículo, normalmente en la parte trasera, que permitía producir un gas combustible mediante la combustión incompleta de leña, carbón y otros materiales vegetales, incluso cáscaras de almendra. La escasez de gasolina durante la posguerra española hizo que se utilizara en coches, camiones y autobuses. Tenía inconvenientes importantes: había que encenderlo antes de circular y el motor perdía mucha potencia. Las restricciones de combustible se mantuvieron desde 1940 a más de la mitad de los años cincuenta.
Oficialmente España no participó en la Segunda Guerra Mundial, pero esos años son conocidos como «los años del hambre». Un estudio publicado por Cambridge University Press estima que el hambre en España durante 1939-1942 causó alrededor de 200.000 muertes. Entre las causas de la hambruna se cuenta el hecho de que España pagaba parte de la deuda contraída por el apoyo de Alemania al bando franquista con wolframio para la fabricación de armas y proyectiles, además de alimentos y otras materias primas. Terminada la Segunda Guerra Mundial en 1945, en el resto de Europa se suprimió el racionamiento de productos básicos antes que en España. Aquí se aplicaba desde 1939 y no se suprimió oficialmente hasta 1952.
La supresión oficial del racionamiento no acabó de inmediato con el estraperlo ni normalizó el abastecimiento a precios asequibles. En 1963, productos como el jamón, la cerveza y determinadas carnes, especialmente la de ternera y cordero seguían estando fuera del consumo habitual de buena parte de la clase trabajadora. La recuperación del consumo fue gradual y desigual.
A partir de los años sesenta, el aumento de las remesas de emigrantes, los ingresos del turismo y la entrada de capital extranjero proporcionaron divisas para importar maquinaria, ampliar la producción y acelerar la industrialización. Al mismo tiempo, la expansión del mercado de consumo interior abrió nuevas posibilidades de inversión para el capital nacional acumulado y paralizado en bancos durante los años anteriores. Se crearon así las condiciones para una nueva fase de acumulación capitalista, impulsada tanto por la demanda interna como por la apertura al exterior.
El mercado de la vivienda en ese contexto económico.
Mientras Europa se vio forzada a aplicar políticas sociales hasta 1980, durante los 20 primero años del franquismo (1939-1959) los trabajadores en España estuvieron sometidos a una extraordinaria explotación.
Una investigación comparativa de 16 países europeos distingue las distintas formas de cómo se abordó el problema de la vivienda. Alemania, Austria y Suiza formaron hasta los años ochenta sociedades de alquiler regulado; Francia, Bélgica y otros países siguieron un modelo de expansión de la propiedad acompañado de vivienda social; Países Bajos evolucionó desde un amplio sector de alquiler social hacia una mayor promoción de la propiedad; e Italia, Portugal y España desarrollaron sociedades de propietarios, aunque con diferencias importantes entre ellos. (Wind, Lersch y Dewilde, 2017) La diferencia, por tanto, no puede explicarse simplemente diciendo que unos Gobiernos fueron partidarios de la vivienda pública y otros del mercado. Todos intervinieron en el mercado de una manera u otra. Lo decisivo fue qué tipo de vivienda financiaron, a quién facilitaron el acceso y qué sistema de financiación crearon.
¿POR QUÉ ESPAÑA SE CONVIRTIÓ EN UN PAÍS DE PROPIETARIOS MIENTRAS ALEMANIA ERA PRINCIPALMENTE UN PAÍS DE INQUILINOS?
¿Por qué España se convirtió durante las décadas de 1960 y 1970 en una sociedad de propietarios mientras Alemania, Austria y Países Bajos se desarrollaron grandes mercados de alquiler?
La pregunta tiene todavía más interés cuando se recuerda que España era entonces mucho más pobre que esos países europeos. No parece lógico pensar que los trabajadores españoles comprasen sus viviendas porque dispusieran de mayores recursos económicos.
Los datos muestran que la diferencia ya estaba muy avanzada antes de la liberalización del mercado hipotecario en 1985 por el gobierno PSOE y mucho antes del boom inmobiliario de 1997-2008. Una comparación histórica sitúa la propiedad de la vivienda en torno al 53% en España en 1960, frente al 29% en Alemania, el 38% en Austria y el 30% en Países Bajos. Italia se encontraba en torno al 46% y Francia en el 42%. Para 1980, España había alcanzado alrededor del 73% de propietarios de vivienda, Italia el 59%, Francia el 47%, Austria el 52%, Países Bajos el 42% y Alemania seguía alrededor del 30%. (Wind, Lersch y Dewilde, 2017). Es decir, en 20 años los propietarios de vivienda crecieron moderadamente en Europa y exageradamente en España.
Sin embargo, los datos que sitúan a España en 1960 por encima de otros países europeos en porcentaje de propietarios de vivienda ignoran las diferencias entre la España rural y la urbana. En el campo, muchos campesinos eran propietarios de sus casas; en las ciudades industriales, en cambio, los trabajadores vivían hacinados en viviendas alquiladas, frecuentemente compartidas por varias familias. No es un dato menor que en 1960 el 40 % de la población activa todavía trabajara en la agricultura; cosa que hace que el porcentaje de propietarios aparece como mayor que otros países más adelantados.
Por tanto, las bases de una sociedad de propietarios de vivienda en España se levantaron durante la última etapa del franquismo 1960-1975. Pero precisamente esto sucedió porque en una fase capitalista europea de altos niveles de desarrollo en España se contaba con menor protección social -entre ellos la de proporcionar una vivienda a los trabajadores- que el resto de los países europeos. Eso no significo que el Estado fuera totalmente indiferente a las necesidades de un alojamiento para una mano de obra que por otra parte el mismo desarrollo del capitalismo necesitaba. En una primera fase (1950-1960 aproximadamente) el Estado financió la construcción de barrios enteros con viviendas de una media de 50 m2, para familias que con frecuencia eran numerosas, y a unos alquileres relativamente modestos, con el fin de no provocar un aumento del coste de la fuerza de trabajo. Con los gobiernos del PSOE estas viviendas pasaron a ser propiedad de los inicialmente inquilinos de las administraciones.
1960-1975. De una sociedad agraria a una sociedad de propietarios.
A mediados del siglo XX España seguía siendo en gran medida un país agrario. Las distintas reconstrucciones estadísticas ofrecen cifras diferentes según los criterios utilizados para definir la población activa agraria, pero todas muestran la misma realidad: la agricultura ocupaba todavía una parte extraordinariamente elevada del empleo. Numerosos datos la sitúan por encima del 40% en 1940
Entre los años cincuenta y mediados de los setenta se produjo una transformación radical. Millones de personas abandonaron el campo y se trasladaron hacia Madrid, Barcelona, el País Vasco, Valencia, las zonas industriales y áreas turísticas. La industrialización se aceleró, aumentó el turismo, millones de españoles emigraron temporal o permanentemente a otros países europeos y las remesas de emigrantes contribuyeron a financiar el desarrollo. En una segunda fase, entre 1961 y 1970 se construyeron más de 2,6 millones de viviendas principales y durante la década siguiente más de 3,4 millones en su mayoría destinadas a la compra. El proceso de urbanización generó una demanda gigantesca de vivienda. (INE)
El Estado desempeñó un papel decisivo en ese proceso. La política de vivienda protegida, el Instituto Nacional de la Vivienda y los mecanismos públicos de financiación permitieron impulsar una parte importante de la construcción residencial destinada a la compra. Los constructores eran privados, pero el Estado asumía una responsabilidad fundamental en la financiación y en la creación de viviendas para una mano de obra que había abandonado el campo y se incorporaba a las nuevas ciudades industriales. Paradójicamente la palabra Vivienda de Protección Oficial (VPO) sugiere protección social, pero lo que en realidad concreta es la retirada de la intervención del Estado para dejar actual el mercado libre de la vivienda.
Las VPO (Viviendas de Protección Oficial) eran viviendas sometidas a un régimen legal especial para facilitar su construcción y acceso a un precio regulado. Durante el franquismo, especialmente en los años sesenta y setenta, la protección oficial no significaba necesariamente que la vivienda fuera propiedad del Estado: podía construirla y venderla una empresa privada, beneficiándose de ayudas públicas.
¿En qué consistía la protección oficial?
La Administración fijaba un precio máximo legal en función de la superficie, la categoría de la vivienda y los módulos oficiales. El promotor no podía venderla libremente al precio que quisiera. La ventaja para el comprador dependía de cuánto quedara ese precio por debajo del alcanzado una vivienda comparable en el mercado libre sin protección oficial.
Pero en realidad el precio de la vivienda dependía del mercado libre y no del que la administración fijaba. Las viviendas de VPO fueron una oportunidad dada a constructores para gozar de las ventajas de la protección oficial y eludir del precio máximo de venta fijado por la administración. El comprador pagaba la diferencia en dinero negro, y la totalidad o parte del resto se aplazaba. Esta práctica se estabilizó como normal, común y conocida por todo el mundo.
Existían préstamos cualificados, concedidos a través de entidades oficiales de crédito y otras entidades autorizadas, con tipos de interés regulados. La normativa de 1968 también contemplaba bonificaciones fiscales sobre determinados intereses hipotecarios que no superasen el 4,5 %. Esto no significa que todas las VPO tuvieran automáticamente una hipoteca al 4,5 %: dependía de las condiciones, intereses normales en cada momento y del régimen aplicable Durante los años ochenta era normal un interés del 18% anual incluso en viviendas oficialmente protegidas.
La legislación contemplaba subvenciones a fondo perdido y anticipos o préstamos públicos para determinados programas. En algunas modalidades de VPO subvencionada, la normativa establecía que el 50 % del precio debía aplazarse durante cinco o más años.
Lo cual demuestra que las hipotecas de 15 años o más no eran frecuentes en 1974, y en la década de los años ochenta las hipotecas de 20 años se introdujeron como una novedad. Embarcados en una preferencia por la compra de viviendas heredada del franquismo, (que abandonó a partir de los años sesenta la práctica de construir barrios para obreros con viviendas destinadas al alquiler y de tamaño que invitaban al hacinamiento), esta ampliación del tiempo de pago de hipotecas se correspondía con la bajada de los salarios en relación con el aumento del coste de vida; a la vez que aumentó la calidad de las viviendas, pero destinadas a la venta, no al alquiler. O sea que el VPO (o la implicación real del Estado en la construcción de viviendas) fue mínima o ficticia tanto en los años del desarrollismo franquista como en los gobiernos posteriores del PSOE y el intermedio de UCD.
También había exenciones o bonificaciones tributarias relacionadas con la construcción, la adquisición y la financiación. Estos beneficios favorecían al promotor y, según la modalidad, al comprador. Por tanto, la ayuda pública no consistía únicamente en abaratar el precio final: también podía reducir el coste de construir y financiar las viviendas.
La política de vivienda en España evolucionó desde la construcción de barrios obreros para alojar a la población que emigraba a las ciudades industriales, con viviendas frecuentemente pequeñas y de baja calidad, destinadas al alquiler, hacia un modelo basado en la propiedad privada.
Durante el desarrollismo franquista (1960-1975) las VPO se orientaron en gran medida a la venta, aunque estuvieran sujetas a regulación, subvenciones y financiación pública. Tenían de protección oficial mucho más la denominación jurídica que la garantía efectiva de una vivienda asequible a largo plazo. La intervención estatal facilitaba la construcción y la compra, pero no creó un parque público de alquiler suficiente y duradero; una vez vendidas, las viviendas dejaban de estar bajo control público; aunque en varios casos se establecía un límite de años para que el comprador pudiera venderla. Pero esto no era no impedía que la vivienda se vendiera al precio del mercado libre y se pagara la diferencia con el precio tasado por el Estado en dinero no declarado o negro.
Los gobiernos posteriores, tanto de la UCD como del PSOE, mantuvieron en lo esencial esta orientación de priorizar la compra frente al alquiler y trasladar a las familias la responsabilidad de acceder a una vivienda. La prolongación de los plazos hipotecarios contribuyó a sostener este modelo a medida que aumentaba el precio de la vivienda en relación con los ingresos familiares. En 1974 predominaban las hipotecas de entre 10 y 14 años, mientras que, a comienzos de los ochenta, los préstamos a 20 años todavía eran una novedad.
Así, hasta la crisis inmobiliaria de 2008, la política pública favoreció fundamentalmente el acceso a la propiedad privada, sin garantizar una alternativa suficiente de alquiler asequible. El problema no fue la ausencia de intervención estatal, sino que esta se orientó a promover la vivienda como propiedad privada y no a garantizarla como necesidad social.
La contribución de la economía sumergida a la formación de pequeños patrimonios inmobiliarios.
Existe otra hipótesis que puede ayudar a comprender la formación histórica de la sociedad española de pequeños propietarios: el papel de la economía sumergida y la diferencia entre los ingresos declarados y los ingresos realmente obtenidos por una parte de los trabajadores.
Durante el desarrollismo y la primera transición, la economía sumergida no fue exclusiva del conocido caso del calzado alicantino. Estaba extendida por numerosas zonas y sectores de España: construcción, textil y confección, calzado, trabajo a domicilio, pequeños talleres, actividades agrícolas y otros servicios. En determinadas ramas podían coexistir salarios oficiales relativamente bajos con destajos, primas, trabajo a domicilio, actividades no declaradas e ingresos de varios miembros de la familia. En algunos casos también podían producirse situaciones en las que una persona continuaba trabajando de manera informal mientras percibía prestaciones de desempleo. En algunas zonas el desempleo fue indirectamente una subvención al empresariado al permitir eximirle de los gastos de la Seguridad Social y en varios casos salarios bajos a trabajadores que ya estaban cobrando la prestación por desempleo.
Todo ello proporcionaba a ciertas familias una capacidad económica real superior a la reflejada en sus nóminas y cotizaciones oficiales.
Cuando la vivienda era relativamente accesible y existían fórmulas de financiación o pago aplazado, esos ingresos adicionales podían destinarse a comprar una vivienda o una pequeña parcela con casa, y posteriormente amortizar la deuda con relativa rapidez. Ya hemos dicho que las hipotecas a largo plazo no eran frecuentes; no era extraño que un trabajador (mejor una familia) pagara su vivienda en pocos años.
No disponemos aquí de una estadística que permita determinar qué proporción de la propiedad residencial española se formó gracias a ingresos procedentes de la economía informal. Tampoco puede suponerse que todas las familias trabajadoras dispusieran de esos ingresos adicionales ni que su importancia fuera igual en todas las regiones y sectores. Pero si es un hecho conocido socialmente, y su importancia se ha visto de manifiesto cuando muchos trabajadores no alcanzan los años suficiente cotizados para cobrar una pensión contributiva.
Como ejemplo aproximado de la importancia del trabajo clandestino, podemos recurrir a las estadísticas de jubilación. En 2020, el 25,56% de las nuevas jubilaciones correspondió a personas que no llegaban a los 35 años cotizados; de ellas, alrededor del 12,1% del total había cotizado entre 21 y 30 años. A esto se suman aproximadamente 463.000 perceptores de pensiones no contributivas, destinadas a personas que no reúnen los requisitos de 15 años cotizados para acceder a una pensión contributiva.
Estas cifras sugieren que todas esas personas han trabajado alguna vez clandestinamente. No obstante, muchas mujeres, especialmente en generaciones anteriores, tampoco alcanzaron los 15 años cotizados porque dedicaron parte de su vida al cuidado de sus hijos y del hogar. Sin embargo, los datos permiten plantear la hipótesis de que el empleo no declarado contribuyó a que una parte de los trabajadores llegara a la jubilación con carreras de cotización incompletas, porque alguna vez en su vida habían trabajado clandestinamente.
Sin embargo, merece la pena investigar ese mecanismo porque permitiría comprender mejor cómo algunas familias con salarios oficiales modestos pudieron acumular patrimonio inmobiliario.
La hipótesis plantea, además, una posible relación entre dos momentos de la vida de esas familias.
Por una parte, los ingresos informales adicionales podían facilitar la adquisición de una vivienda durante la etapa laboral. Por otra, al no traducirse plenamente en cotizaciones, podían contribuir a carreras contributivas insuficientes y, posteriormente, a pensiones reducidas.
Como indicio indirecto se ha señalado que, en diciembre de 2025, había 462.568 perceptores de pensiones no contributivas y 22.039 beneficiarios del complemento destinado a pensionistas que viven de alquiler. Estos últimos representaban aproximadamente el 4,8% del total.
No puede deducirse de ese dato que el 95,2% restante fuera propietario de su vivienda. Entre quienes no recibían el complemento podían existir personas que vivían con familiares, residían en viviendas cedidas o se encontraban en otras situaciones.
Lo que sí puede constatarse es que una parte importante de las personas que llegan a la vejez con ingresos muy bajos conserva una vivienda adquirida o heredada durante su vida laboral; como veremos cuando hablemos de la distribución de las viviendas en propiedad según la edad.
La hipótesis general sería que la economía informal desempeñó una doble función: proporcionar ingresos adicionales que ayudaron a acumular patrimonio durante la vida laboral y, al mismo tiempo, ha contribuido ahora a carreras contributivas más débiles y pensiones reducidas.
Referencias de partida: estadísticas del IMSERSO sobre pensiones no contributivas y complemento de alquiler de diciembre de 2025.
De la sociedad de propietarios a la actual dificultad de acceso a la vivienda en España.
Dos modelos europeos de acceso a la vivienda.
La comparación con otros países europeos permite comprender mejor por qué España desarrolló una sociedad de propietarios mucho más amplia que la de algunos de los países capitalistas más desarrollados.
Alemania, Austria, Países Bajos, Francia e Italia muestran que, dentro del modo de producción capitalista, que el acceso a la vivienda puede organizarse mediante combinaciones muy diferentes de propiedad privada, alquiler privado, vivienda social y financiación pública.
Alemania: seguridad residencial sin necesidad de ser propietario.
Alemania desarrolló un importante sector de alquiler privado combinado con el social, acompañado de una protección del inquilino considerablemente superior a la española. El alquiler puede constituir una forma estable de residencia durante toda la vida, sin que la persona tuviera que plantearse necesariamente la compra de una vivienda.
La comparación internacional sitúa la propiedad de la vivienda en Alemania alrededor del 29-30% durante el período 1960-1980, frente al crecimiento español desde aproximadamente el 53% en 1960 hasta el 73% en 1980. Ya hemos dicho que ese 53% de propietarios incluía una numerosa población rural donde era frecuente la casa en propiedad. En las ciudades la propiedad de la vivienda era menor que en Alemania,
Las condiciones de financiación también eran diferentes. La investigación comparativa señala que Alemania y Austria contaban con sistemas hipotecarios relativamente conservadores, con exigencias de ahorro previo y restricciones mayores en la relación entre el préstamo, el valor de la vivienda y los ingresos del comprador. En Alemania tenía importancia, además, el sistema de ahorro previo para la vivienda conocido como Bausparen.
La diferencia fundamental no consistía, por tanto, en que el trabajador alemán pudiera permitirse necesariamente comprar una vivienda más fácilmente, sino en que disponía de una alternativa residencial estable y asumible económicamente mediante el alquiler con contratos indefinidos.
Austria: vivienda municipal y cooperativas
Austria presenta un caso semejante, aunque con características propias. La vivienda municipal y las cooperativas de lucro limitado desempeñaron un papel importante, especialmente en Viena.
El municipio construyó grandes cantidades de vivienda, combinando esa construcción pública con las construidas por empresas privadas de lucro limitado que debían mantener los alquileres vinculados a los costes de construcción y mantenimiento de los edificios y reinvertir los excedentes en nuevas viviendas.
El porcentaje de propietarios aumentó pasando del 38% en 1960 al 52% en 1980. Aunque no se necesitaba llegar a los niveles españoles para proporcionar una seguridad residencial relativamente amplia a la mayoría de la población.
La experiencia austríaca demuestra que una economía capitalista puede mantener una oferta importante de vivienda de alquiler social y regulado sin que toda la seguridad de permanencia en una misma vivienda de por vida dependa su propiedad.
Países Bajos: un amplio parque de alquiler social
En Países Bajos, la proporción de viviendas ocupadas por sus propietarios pasó aproximadamente del 30% en 1960 al 42% en 1980. El país disponía de un amplio sector de vivienda social y cooperativa, al que se dirigió una parte importante de las ayudas públicas.
Posteriormente -coincidiendo con la ola neoliberal mundial- desde los años ochenta, se produjo una liberalización significativa de la financiación hipotecaria. Aparecieron préstamos de plazos muy largos, porcentajes elevados de financiación sobre el valor de la vivienda e incluso hipotecas de solo intereses. Estos cambios contribuyeron al crecimiento de la propiedad y al aumento de los precios.
La evolución neerlandesa confirma que la proporción de propietarios de viviendas no constituye una característica inmutable de una sociedad capitalista. Puede cambiar según evolucionan las políticas de vivienda, las condiciones de financiación y las instituciones que regulan el alquiler.
Francia: combinación de propiedad y vivienda social
Francia representa una posición intermedia. La propiedad se situaba alrededor del 42% en 1960-1962 y aumentó hasta aproximadamente el 47% hacia 1980.
El país desarrolló simultáneamente un sector importante de vivienda social de alquiler y políticas destinadas a facilitar la compra a determinados grupos. Los hogares con menores ingresos encontraron en mayor medida una alternativa en la vivienda social, mientras que la propiedad se extendía entre otros sectores de la población.
Se configuró así una combinación de propiedad privada y alquiler social que no llegó a producir una sociedad de propietarios tan extensa como la española. La causa fue que en España lo que se llamaba Viviendas de Protección Oficial (VPO) estaba dirigida exageradamente a favorecer la venta de la vivienda.
Italia: el papel de la familia
Italia constituye un caso especialmente interesante por sus semejanzas con España. La propiedad pasó aproximadamente del 46% en 1960 al 59% en 1980. La literatura sobre la vivienda italiana destaca la importancia de la familia en la provisión de alojamiento seguro la construcción de viviendas familiares y un sector público relativamente más débil.
Entre 1951 y 1991, la proporción de familias propietarias pasó aproximadamente del 40% al 70%. La autoconstrucción y otras formas de construcción informal tuvieron también importancia en varios países mediterráneos.
Italia, Portugal y España se han incluido en los estudios comparativos dentro de un modelo de propiedad familiar, caracterizado por la importancia de la vivienda en el patrimonio familiar y por un sector de alquiler relativamente menos desarrollado.
Una primera conclusión
Estas diferencias permiten descartar una explicación exclusivamente cultural de la sociedad española de propietarios; sino que el alquiler tuvo mayor importancia en sociedades con superiores niveles de vida.
Alemania, Austria y Países Bajos desarrollaron sistemas en los que la seguridad residencial podía obtenerse mediante el alquiler. Francia combinó propiedad y vivienda social. Italia y los países mediterráneos se apoyaron mucho más en la familia y en la propiedad.
España fue especialmente lejos en la extensión de la propiedad durante el desarrollismo franquista
La comparación europea resulta relevante también para la discusión actual: si otros países capitalistas han podido combinar mercados privados de alquiler, contratos estables y una oferta importante de vivienda social, no puede afirmarse que la propiedad privada y la rentabilidad inmobiliaria ajustarse necesariamente el modelo contractual español.
Estas diferencias tienen su origen en que la construcción ha representado una mayor oportunidad para la inversión de capitales privados en España que en el resto de Europa. El valor añadido de la construcción al PIB en España en 2008 fue casi el doble que la media europea, según Eurostat. Estas diferencias se arrastran históricamente hasta el momento presente. Y ello a pesar de que la construcción ha cedido su liderazgo al turismo en cuanto aportación al PIB. Durante el periodo 1960-1980 la aportación media de la construcción al PIB español fue del 7-8%, frente a una media europea de 5-6%. Durante el periodo 1981-2008 fue del 8,9% y el de la media europea el 5-6%. Y después de la crisis del 2008, desde el año 2009 al 2025, la construcción en España ha continuado aportando mayor porcentaje al PIB que en el resto de Europa: entre 2009 y 2025 la construcción contribuye al PIB español con 5-6% mientras que la media europea es 4,5-5%.
Y sin embargo ahora solamente en Grecia y Portugal es tan difícil el acceso a la vivienda como en España.
Aportación de la Construcción al PIB
Aportación Construcción al PIB.
Fuente: UNECE, indicador «Share of construction in GDP». Porcentajes publicados, redondeados a una décima.
Referencias de partida: Hoekstra, Heras Saizarbitoria y Etxezarreta Etxarri (2010); Wind, Lersch y Dewilde (2017); Bignami et al. (2020); estudio sobre vivienda austríaca publicado en Springer.
AÑO 2026 AUMENTO DE LAS DIFICULTADES PARA EL ACCESO A LA VIVIENDA EN TODA EUROPA, PERO SU GRAVEDAD ESTA CONDICIONADA POR LAS POLÍTICAS ANTERIORMENTE APLICADAS.
La evolución de los modelos europeos de vivienda hasta la actualidad.
Los modelos de vivienda que se desarrollaron históricamente en Alemania, Austria, Países Bajos o Francia no han desaparecido, aunque han experimentado transformaciones importantes. La vivienda se ha convertido progresivamente en un activo financiero y de inversión, y el encarecimiento del suelo y de los inmuebles ha sometido a una presión creciente tanto a los sistemas de alquiler como a los mecanismos de vivienda social. Sin embargo, las diferencias históricas entre países siguen siendo relevantes: no todos partían de la misma estructura de propiedad, del mismo parque de vivienda pública o cooperativa ni del mismo grado de protección de los inquilinos.
Alemania conserva buena parte de su tradición de vivienda en alquiler. Según la OCDE, en 2022 alrededor del 55 % de los hogares alemanes vivía de alquiler, una proporción que convierte al país, junto con Suiza, en una excepción entre las economías desarrolladas, donde predomina la vivienda en propiedad. Los contratos de duración indefinida siguen siendo habituales y el propietario no puede resolverlos libremente, sino que debe ajustarse a causas legalmente reconocidas. Además, en determinadas zonas con mercados tensionados se mantienen límites a las rentas de los nuevos contratos.
Estas protecciones no han impedido el encarecimiento de la vivienda en las grandes ciudades ni las dificultades para encontrar alquileres asequibles. Pero Alemania demuestra que un mercado capitalista de alquiler puede funcionar con contratos indefinidos y una protección considerable del inquilino, sin que ello implique la desaparición de la propiedad privada ni de la actividad inmobiliaria.
Austria mantiene una presencia importante de vivienda municipal, cooperativa y de entidades sin ánimo de lucro. La OCDE sitúa a Austria entre los países donde la vivienda social supera el 15 % del parque residencial total y destaca que el alquiler representa más del 40 % de los hogares. En Viena, aproximadamente el 80 % de las viviendas ocupadas son de alquiler, con un peso considerable del sector municipal y de las entidades de lucro limitado.
Este sistema ha permitido ofrecer alternativas al mercado privado, pero no ha eliminado problemas de asequibilidad. En su estudio económico de Austria de 2026, la OCDE señala que las dificultades para acceder a una vivienda asequible han aumentado en los últimos años. El modelo sigue siendo una referencia, pero sus resultados dependen de que se mantengan la inversión, la construcción y los mecanismos de acceso a viviendas a precios regulados.
Países Bajos conserva uno de los sectores de vivienda social en alquiler más amplios de Europa.
Según la OCDE Bélgica, supera el 20 % del parque residencial total, mientras que más del 40 % de los hogares vive de alquiler. Sin embargo, la existencia de un parque social importante no significa que toda persona que necesite una vivienda pueda acceder a él con facilidad: los requisitos de admisión y las listas de espera dejan a parte de la población dependiendo del mercado privado.
En julio de 2024 entró en vigor la Ley de Alquiler Asequible, que amplió la regulación de los precios a una parte del mercado intermedio. La reforma refleja una dificultad que afecta especialmente a los hogares con ingresos medios: algunos no cumplen los requisitos para acceder a una vivienda social y, al mismo tiempo, no pueden afrontar con facilidad los precios del alquiler privado ni comprar una vivienda. Incluso un país con una extensa tradición de vivienda social necesita intervenir cuando el mercado deja sin alternativas a una parte de la población.
Francia mantiene también un parque de vivienda social de gran dimensión.
A 1 de enero de 2025 contaba con aproximadamente 5,4 millones de viviendas sociales en alquiler, equivalentes al 15,9 % de las residencias principales. Durante 2024 se incorporaron al alquiler social 71.300 viviendas, pero el parque creció solamente un 0,5 %, porque también se demolieron o vendieron viviendas.
La presión de la demanda se aprecia asimismo en la reducción de la movilidad dentro de este parque: la proporción de viviendas sociales que cambiaban de ocupante descendió del 9,3 % en 2019 al 7,1 % en 2025. Cuando los inquilinos permanecen más tiempo en viviendas asequibles —algo que puede ser positivo para su estabilidad—, disminuyen las viviendas disponibles para quienes esperan acceder a ellas. Francia conserva, por tanto, una alternativa social de gran dimensión, pero también experimenta dificultades para responder a toda la demanda.
Italia presenta, en algunos aspectos, más semejanzas con España:
En Italia hay un peso elevado de la vivienda en propiedad, una mayor dependencia de los recursos familiares para acceder a ella y un sector de vivienda social comparativamente débil. Según un informe de la Comisión Europea publicado en 2026, con datos de 2024, el 24,1 % de los hogares italianos vivía de alquiler, frente al 31,6 % en el conjunto de la Unión Europea. Sin embargo, entre los hogares con ingresos inferiores al 60 % de la mediana, la proporción de inquilinos alcanzaba el 63,7 %.
Esta diferencia es significativa: la propiedad familiar puede ofrecer protección a quienes ya disponen de ella, pero no resuelve el problema de quienes carecen de vivienda propia y no cuentan con recursos familiares suficientes. En las ciudades con mayor presión inmobiliaria, el alquiler constituye un obstáculo especialmente importante para los hogares con ingresos bajos.
Conclusiones
La comparación permite extraer una conclusión: los modelos europeos no se han uniformado por completo bajo la presión del mercado inmobiliario. Alemania conserva una proporción muy elevada de alquiler y contratos generalmente protegidos; Austria y Países Bajos mantienen sectores sociales de gran dimensión; Francia dispone de más de cinco millones de viviendas sociales en alquiler; Italia presenta una estructura más dependiente de la propiedad familiar y de la capacidad económica individual.
Hoy todos estos países afrontan dificultades de acceso, pero no disponen de los mismos mecanismos para afrontarlas. Por eso, no basta con comparar cuántas personas son propietarias o inquilinas. Hay que examinar también qué alternativas existen para quien no puede comprar una vivienda, qué protección ofrece el alquiler, qué dimensión tiene el parque social y hasta qué punto el acceso a un alojamiento adecuado depende de los ingresos y del patrimonio familiar.
Estas diferencias institucionales ayudan a comprender por qué la crisis actual de la vivienda, aun siendo común a buena parte de Europa, adopta formas distintas en cada país. También permiten abordar la situación española sin presentar como inevitable que el acceso a la vivienda dependa fundamentalmente de la compra o de un mercado de alquiler con una alternativa social limitada.
Fuentes principales
OCDE, Society at a Glance 2024, apartado sobre vivienda asequible:
Datos comparativos sobre alquiler y vivienda social.
Fuente para Alemania, Austria y Países Bajos.
OCDE, Economic Surveys: Austria 2026:
Análisis del modelo austríaco y sus problemas de asequibilidad
Ministerio francés de Transición Ecológica, 5,4 millions de logements locatifs sociaux en France au 1er janvier 2025:
Estadísticas oficiales de vivienda social francesa
Comisión Europea, informe de 2026 sobre políticas de vivienda: datos sobre la estructura del alquiler y los hogares italianos.
España de 1997 a 2008. De la vivienda como patrimonio a la vivienda como inversión.
La política de vivienda del franquismo durante el desarrollismo debe entenderse en el contexto de las necesidades de una economía en rápida industrialización. La industria en aquellas fechas requería una abundante mano de obra, procedente en buena medida del campo, que debía trasladarse a las ciudades. Con ese criterio se priorizó las necesidades del capital industrial sobre otras. Además, se dio las circunstancias que aparecieron las primeras huelgas pese a estar prohibidos los sindicatos. En ese contexto, la protección de los contratos de alquiler, mantenida por la Ley de Arrendamientos Urbanos de 1964 (renovación automática de los contratos de alquiler) respondía la necesidad de mano de obra del capital industrial y manufacturero. Esta política coexistía con el estímulo a la construcción de viviendas destinadas a la venta, que favorecía tanto la existencia de propietarios como la acumulación de capital en el sector inmobiliario.
Lo indiscutible es que el desarrollismo franquista de 1960 a 1974 produjo una profunda transformación de la estructura económica y social española. La protección del inquilino y el fomento de la propiedad de la vivienda no eran, por tanto, políticas incompatibles, sino respuestas distintas a las exigencias de aquella transformación social. Finalmente, el sector inmobiliario fue ganando peso como nicho inversor a medida que descendía la importancia de la industria en la economía española.
Sin dejar de considerar que es posible que se tratara de propaganda del régimen, a principios de los años setenta se repetía mucho que España era la 8º potencia industrial mundial y ahora con datos más fiables sabemos que algo de cierto había en aquella afirmación. En 1995 España ocupaba el 13º lugar en el ranking de países industriales y hoy ha descendido al 19º. Lo cual coincide con el hecho de que en 1974 la industria representaba el 33% del PIB y en la actualidad solo es el 13%.
Debido a las políticas aplicadas desde el franquismo la vivienda es concebida como un bien de capital, o de ahorro, y no como un valor de uso o una necesidad primaria. Este concepto se reforzó a partir de finales de los años noventa y durante el boom inmobiliario, la vivienda comenzó a adquirir una función más intensa como activo financiero. Continuaba siendo un lugar donde vivir, pero también servía como inversión susceptible de revalorización.
Entre 1997 y 2008 se desarrolló un mecanismo acumulativo de enorme dimensión: Aumentaban los precios de las viviendas. El mayor precio de los inmuebles incrementaba el valor de las garantías que podían presentar los propietarios. La expansión del crédito permitía a los compradores afrontar precios más elevados. La mayor capacidad de financiación contribuía, a su vez, a alimentar nuevas subidas de precios. La subida permanente del precio provocaba la inversión en viviendas de capitales especulativos, lo que aceleraba aún más el aumento del precio. La crisis de 2008 demostró los límites de aquel proceso.
Todo ha terminado con una gran concentración de la propiedad en manos de fondos de inversión, particulares que poseen varias viviendas, grandes tenedores privados o empresas y bancos, El resultado es que, en la actualidad y según El Ministerio de Derechos Sociales, a partir de datos del INE, se sitúa en el 30,8% el porcentaje de personas que viven de alquiler.
Por tanto, después del franquismo hay que distinguir dos períodos: el de la expansión inmobiliaria, en el que la construcción y el crédito impulsaron una parte considerable del crecimiento economizo, y el actual, en el que los precios elevados de la vivienda y su alquiler contribuyen a una creciente desigualdad social y transferencia de rentas de los sectores de bajos salarios hacia los propietarios de vivienda.
La vivienda puede ser un activo patrimonial muy importante sin que todos los beneficios del capital invertido dependan de ella. Es más, los ingresos por arrendamientos no crean valor, ni riqueza social. Los ingresos proporcionados por la propiedad sobre vivienda son equivalentes a la renta de la tierra, que analizó David Ricardo y Carlos Marx. La propiedad sobre vivienda no es capital productivo El PSOE, el PP, toda la derecha, ultraderecha y parte de la izquierda llamada transformadora creen firmemente que el simple hecho de la existencia de la propiedad crea valor; de ello que estos últimos entiendan que los contratos indefinidos de vivienda dinamitan el capitalismo; cuando en realidad es una reforma progresista del capitalismo, y si queremos una conquista obrera.
Referencias: Banco de España, Documento Ocasional 2432 y Boletín Económico/Informe Anual de 2007.
De una sociedad de propietarios en España a una sociedad con dificultades para acceder a la vivienda.
España sigue siendo una sociedad de propietarios, pero la posibilidad de acceder a la vivienda se ha distribuido de forma muy desigual entre generaciones.
Según los datos del Banco de España publicado el 16 abril de 2026, el 70,6% de los hogares poseía su vivienda principal. Pero el 25% de los hogares tenía deudas pendientes por la compra de esa vivienda. El 86,9% de estas deudas recaían sobre todo en propietarios menores de 64 años, y solo el 14,1% de los mayores de 65 años tenía pendiente pagos de hipoteca u otra deuda por compra de vivienda.
Esto significa que una parte muy importante del patrimonio residencial está ya pagado. Pero estas viviendas pagadas se concentran en propietarios mayores de 65 años. Es decir, en viviendas adquiridas cuando las condiciones económicas y financieras eran diferentes de las actuales.
La situación cambia radicalmente entre las generaciones jóvenes. En 2024, solo el 36,7% de los hogares cuyo cabeza de familia tenía menos de 35 años era propietario de su vivienda principal, frente a más del 80% entre los hogares de 65 a 74 años. En lo que respecta a pagos pendientes por compra de vivienda, solo tres de cada diez propietarios menores de 35 años tienen la vivienda completamente pagada.
Por otra parte en relación a los arrendamientos (según publica el Ministerio de Consumo y CSIC el 22 de abril de 2026) El 61% del mercado del alquiler está en manos de multiarrendadores particulares y personas jurídicas. Esto es principalmente, particulares propietarios de varias viviendas, fondos de Inversión, grandes tenedores particulares o societarios, inmobiliarias y Bancos). En contrapartida los propietarios que tenían alquilada una sola vivienda solo eran el 39% del total de arrendamientos.
Eso contradice el discurso de la derecha y ultraderecha y grandes tenedores que utilizan la existencia de personas que complementan su pensión arrendando una vivienda como argumento para impedir toda intervención en el mercado de la vivienda. Recordemos, no obstante, la observación que hemos hecho anteriormente que el trabajo clandestino empujó a pagar la vivienda en pocos años, pero también ha reducido la pensión por jubilación. Bajas pensiones que con frecuencia tienen que complementarse alquilando una vivienda de las dos que se poseen; ya sea por herencia o por haberlas comprado.
En consecuencia, el problema actual no es simplemente que España tenga pocos propietarios o demasiados inquilinos. Es que el acceso a la vivienda se ha vuelto mucho más difícil para una parte de la población. En la actualidad en muchas zonas de España las cuotas mensuales por pago de la hipoteca son equivalentes o inferiores a los pagos de la renta por alquiler. Pero los bancos ya no conceden hipotecas con la misma alegría que antes del año 2008.
El mismo pago de altos alquileres impide acumular una entrada mínima para la compra de la vivienda. Se está produciendo una transferencia escandalosa de parte importante de los salarios hacia los propietarios de viviendas. De quien ejerce una actividad productiva hacia quien no ejerce ninguna actividad productiva ni crea riqueza.
¿Se alquila por preferencia o por necesidad?
Los datos del Banco de España aportan un elemento importante para interpretar esta transformación. En 2024, el 52,6% de los hogares que alquilaban señaló exclusivamente motivos financieros para hacerlo, entre ellos la falta de ahorro para la entrada, la imposibilidad de cumplir las condiciones necesarias para obtener una hipoteca o la dificultad de afrontar sus cuotas. Otro 22,5% señaló conjuntamente motivos financieros y preferencias.
En conjunto, aproximadamente tres de cada cuatro hogares que alquilaban mencionaban alguna restricción financiera.
Estas cifras cuestionan la interpretación de que el crecimiento del alquiler responde principalmente a un cambio cultural o a una preferencia espontánea por no ser propietario-
Esto cambia el significado económico y social del alquiler. Una cosa es elegirlo entre distintas alternativas residenciales y otra muy diferente depender de él porque no se dispone del capital inicial o de los ingresos necesarios para adquirir una vivienda.
Referencias: Banco de España, Documento Ocasional 2610; intervención de 15 de abril de 2026; e Informe Anual de 2025.
La evolución de la legislación del alquiler desde 1985
En este contexto adquiere especial importancia la reforma realizada en 1985 por el Gobierno de Felipe González.
El Decreto-ley 2/1985 suprimió para los nuevos contratos la prórroga forzosa y permitió que su duración fuese libremente pactada por las partes. El preámbulo justificaba la reforma por la necesidad de estimular la construcción de viviendas destinadas al alquiler. Un movimiento neoliberal para favorecer al capital especulativo con la ridícula excusa de que en los países «más modernos», se priorizaba el alquiler sobre la compra, y que por tanto los inversores debían tener incentivos para construir viviendas con destino al alquiler y no a la venta. Pero se olvidaba de decir que en los países donde se priorizaba el alquiler el inquilino tenía precisamente contratos indefinidos.
La reforma decía que pretendía aumentar la oferta de viviendas en alquiler dando ventajas al propietario. La idea era que ofrecerle más capacidad para decidir la duración del contrato y las condiciones de arrendamiento estimularía la inversión privada destinada a alquilar,
Durante décadas ha permanecido presente en el debate legislativo el principio fundamental de que la regulación del alquiler debe conservar suficientes incentivos económicos para atraer inversión privada Y el decreto aprobado por el gobierno este mismo mes de octubre de 2026 para a la vez ser aprobado por la Comisión Permanente de las Cortes, conserva este punto de vista neoliberal. Incluso aunque se prologara hasta el año 2030 la irrevocabilidad de los contratos de alquiler para personas vulnerables. No deja de ser una maniobra de distracción; o si queremos un paso atrás, para volver a la misma política especulativa cuando haya oportunidad social y política. La trayectoria y los intereses económicos con los que se ha alineado el PSOE desde la transición no ofrece ninguna garantía. Y en cuanto los partidos que han sostenido sus gobiernos coalición de los últimos 8 años han mostrado su vocación de ser apéndices del PSOE. Pero bueno, en una cosa tiene razón el Sindicato de Inquilinos: «Todo depende de la presión social».
Dos fuerzas que tiran en sentido contrario: La estabilidad en la residencia y las rentas derivadas de la propiedad.
Aquí aparece una cuestión que merece un análisis específico. ¿Es realmente necesario que la estabilidad residencial del inquilino dependa de contratos de duración limitada para que exista un mercado privado de alquiler rentable? La experiencia de otros países capitalistas europeos obliga a examinar esa premisa, en lugar de darla por demostrada.
Alemania demuestra que los contratos indefinidos son compatibles con el capitalismo.
Por el contrario, en España se ha presentado con frecuencia el contrato indefinido como si condujera inevitablemente a una situación semejante a la antigua legislación arrendaticia franquista: rentas congeladas, dificultad para recuperar la vivienda y desaparición de los incentivos a invertir. Otras se han presentado con medidas radical comunistas.
Pero ninguna de esas asociaciones es válida en términos generales.
En Alemania, los contratos de alquiler son habitualmente indefinidos y la protección del inquilino es elevada. El propietario puede recuperar la vivienda en determinadas circunstancias legalmente reconocidas, entre ellas una necesidad justificada de ocuparla. En los Países Bajos, los contratos indefinidos también constituyen una parte fundamental del sistema.
La OCDE ha señalado que los regímenes de protección del inquilino de estos países no han impedido la existencia de amplios mercados privados de alquiler.
Esto demuestra una distinción esencial:
Contrato indefinido no significa propiedad irrecuperable. Además, la inversión en lo que se llama capital inmobiliario», no es una inversión en capital productivo, es únicamente un medio de transferir de rentas e ingresos de no propietarios a propietarios. En términos marxistas estrictos no serían ni siquiera capitalistas, sino rentistas equiparables a la nobleza terrateniente y propietaria. Es decir, improductivos socialmente.
Tampoco significa que la sociedad haya dado un salto revolucionario tan grande que elimine toda apropiación de trabajo a través de la existencia de la propiedad, sino que por lo general aquellas sociedades capitalistas que priorizan la estabilidad residencial introducen reglas de actualización de las rentas, procedimientos para resolver los conflictos y condiciones que permitan mantener la rentabilidad de la inversión.
Lo que cambia es la relación entre propietario e inquilino. El propietario conserva su vivienda y percibe una renta, mientras que el inquilino obtiene una mayor seguridad residencial.
La experiencia europea no demuestra que cualquier regulación sea inocua ni que todos los sistemas puedan trasladarse de un país a otro sin adaptación. Sí demuestra que no existe una incompatibilidad general entre el capitalismo, la propiedad privada de viviendas y los contratos indefinidos.
Referencia: OCDE, «A Revival of the Private Rental Sector of the Housing Market» (2014).
La construcción de viviendas no facilita el acceso a ella de los trabajadores, ni a la mayoría de los asalariados.
Que haya personas que necesitan una vivienda no significa automáticamente que las empresas privadas encuentren rentable construirlas. Para que el capital invierta en viviendas destinadas a la venta, debe existir un número suficiente de compradores con ingresos o acceso al crédito que les permitan pagar los precios exigidos, incluso cuando el constructor no pretenda especular con la vivienda, solo conseguir una plusvalía.
Por eso, urbanizar suelo o facilitar licencias no resuelve por sí solo el problema de la vivienda. Puede aumentar la construcción y, sin embargo, persistir la escasez de vivienda asequible si los precios continúan por encima de la capacidad adquisitiva de una parte de la población.
El capital puede invertir en viviendas de lujo, en inmuebles destinados al alquiler o en activos comprados con expectativas de revalorización. La falta de compradores solventes entre los trabajadores no impide toda inversión inmobiliaria, pero puede impedir, en cambio, que la inversión privada produzca suficientes viviendas que esos trabajadores puedan pagar.
La expansión del empleo, los salarios, el crédito y la demanda interna contribuyó antes del año 2008 a ampliar el mercado para la producción capitalista de viviendas. Hoy, en una necesidad social enorme se da la circunstancia de que los precios, y las dificultades del crédito a una parte muy importante de la población.
Esto plantea una cuestión: ¿quién debe garantizar la producción de vivienda cuando la capacidad adquisitiva de la mayor parte de la sociedad no genera una demanda solvente para asegurar beneficios al capital privado? El problema no es la falta de mano de obra especializada, como se ha dado por decir últimamente. El problema es que quien necesita una vivienda no puede comprarla. Si fuera cierto que no hay mano de obra especializada, el capitalismo nunca ha dudado en importarla. ¿o es que quizás lo que quieren es mantener bajos salarios en la construcción?
Quienes como las derechas proponen que el al problema de la vivienda se soluciona construyendo nuevas viviendas olvidan que la construcción desaforada de antes del año 2008 no provocó la bajada del precio de la vivienda sino todo lo contrario, fue acompañada por la subida de los precios, y una oportunidad para el capital especulativo e improductivo.
Una alternativa -la única alternativa en este sistema capitalista- consiste en que el Estado intervenga como promotor y garantice una oferta de vivienda pública destinada al alquiler, sin hacer depender toda la construcción de la capacidad adquisitiva individual de cada familia.
En ese caso, la inversión responde a una necesidad social que el mercado, por sí solo, no convierte necesariamente en demanda rentable.
¿Por qué a muchos les parece una utopía establecer contratos indefinidos?
Los datos ya aportados no permiten sostener esa conclusión.
La propiedad está muy extendida, y gran parte de ella corresponde a viviendas familiares ya pagadas. Los propietarios particulares constituyen una parte fundamental del mercado de alquiler, pero dentro de ellos existen situaciones diferentes: desde quienes alquilan una vivienda adicional hasta quienes poseen varias viviendas o desarrollan una actividad inmobiliaria profesional; que ya hemos dicho que es socialmente improductiva.
Esta diversidad permite pensar en una regulación más racional, en lugar de tratar a todos los propietarios como si tuvieran los mismos intereses y la misma posición económica.
No existe una ley económica objetiva que obligue al capitalismo a utilizar contratos temporales para que exista un mercado de alquiler rentable, o dicho de otra forma para que se generen rentas que permitan apropiarse de trabajo ajeno por el solo hecho de la existencia de la propiedad, sin producir nada nuevo. Lo que existen son diferentes formas de organizar ese mercado.
En Alemania y los Países Bajos, la rentabilidad del propietario puede coexistir con contratos indefinidos. El propietario obtiene una renta, conserva la propiedad, puede actualizarla conforme a las reglas establecidas y puede recuperar el inmueble cuando concurren causas legalmente reconocidas.
La pregunta que surge es, por tanto, la siguiente:
¿Por qué durante décadas se ha considerado que la estabilidad del inquilino constituye una amenaza especialmente grave para la oferta de vivienda en España, cuando otros capitalismos desarrollados han demostrado que ambas cosas pueden coexistir?
La respuesta no puede buscarse exclusivamente en la rentabilidad del capital inmobiliario. Hay que examinar la historia concreta de la legislación española, la estructura del mercado, la composición de los propietarios y la influencia de los intereses organizados del sector.
Un contrato estable como propone el Sindicato de Inquilinos no tiene por qué impedir que el propietario recupere su vivienda cuando realmente la necesita para sí mismo o para determinados familiares, ni elimina la obligación del inquilino de pagar el alquiler.
La cuestión fundamental es otra: si una persona o una familia necesita una vivienda para vivir, ¿por qué la seguridad de esa vivienda tiene que depender necesariamente de contratos breves y de la posibilidad de que el propietario decida periódicamente si quiere renovarlos?
La comparación europea y la evolución de la estructura patrimonial española permiten concluir que la propuesta de establecer contratos estables merece ser apoyada y, sobre todo, merece dejar de ser tratada como una utopía incompatible con el funcionamiento de una economía capitalista. En primer lugar, porque solo es una reforma. Curiosamente los primeros economistas liberales consideraban un lastre para el desarrollo del capitalismo la existencia de la renta de la tierra que recibía la nobleza terrateniente.
Partir del mismo criterio que ellos permite separar dos cuestiones que a menudo se presentan como si fueran inseparables: la rentabilidad de la propiedad inmobiliaria y la rentabilidad del capital productivo. Y por otra parte pone encima de la mesa que la precariedad residencial del inquilino no es una condición imprescindible para la existencia de beneficios empresariales.
Conclusiones provisionales
La evolución de la vivienda en España no puede explicarse mediante una sola causa. Tampoco puede entenderse únicamente a partir de la preferencia por la propiedad, de la rentabilidad inmobiliaria o de la cantidad de viviendas construidas.
La comparación europea muestra que distintas economías capitalistas han organizado de manera diferente el acceso a la vivienda. Algunas han mantenido un parque amplio de alquiler privado y social, con contratos estables; otras han descansado más en la propiedad familiar. La trayectoria española fue especialmente favorable a la propiedad durante el desarrollismo franquista a pesar de que en 1964 legisló por los contratos de alquiler indefinidos, con los ojos puestos en proveer mano de obra procedente del campo a la floreciente industria capitalista.
Posteriormente, la vivienda adquirió una función financiera y patrimonial más intensa, especialmente durante el boom de 1997-2008. La crisis de 2008 puso de manifiesto los límites de aquella expansión. La especulación inmobiliaria de aquellos años formó parte del cálculo de PIB. Lo que obliga a preguntarse ¿hasta qué punto fue real -y hasta incluso es actualmente- el crecimiento de la economía española?
En la actualidad, una parte importante de los hogares posee viviendas ya pagadas, mientras que las generaciones jóvenes encuentran grandes dificultades para acceder a la propiedad. Los datos sobre las razones para alquilar indican que las restricciones financieras desempeñan un papel fundamental.
Esta transformación obliga a distinguir entre la necesidad de aumentar la oferta asequible y la posibilidad de garantizar una mayor estabilidad contractual entre arrendador y arrendatario. Sobre todo, de que existan posibilidades monetarias reales de acceso a ella. Cuestión que solo puede proporcionar una intervención directa del Estado.
La experiencia de Alemania y los Países Bajos demuestra que los contratos indefinidos pueden coexistir con la propiedad privada y con mercados de alquiler rentables. No hay, por tanto, una incompatibilidad económica general entre el capitalismo y la estabilidad residencial. En todo caso la incompatibilidad surge del marco general de descomposición del capitalismo al que hemos llegado y que hemos analizado en otros artículos.
El Estado puede intervenir mediante la regulación de los contratos, la promoción de vivienda pública, la rehabilitación y otras medidas destinadas a ampliar la oferta asequible. La cuestión es qué combinación de instrumentos responde mejor a las necesidades sociales y a las condiciones económicas de cada país.
La pregunta que atraviesa todo el análisis es quién puede acceder a una vivienda, mediante qué ingresos, en qué condiciones financieras y con qué grado de seguridad residencial. La evolución histórica demuestra que esas condiciones no son inmutables: dependen de la estructura económica, de las políticas públicas, de las instituciones financieras y de las relaciones entre propietarios e inquilinos.
La vivienda es una necesidad social, pero su producción y distribución se encuentran condicionadas por la forma en que se organiza la economía. Comprender esa contradicción permite analizar el problema actual sin atribuirlo exclusivamente a una supuesta escasez física de viviendas, a la especulación o a la legislación de alquiler, y sin dar por inevitable que la seguridad residencial tenga que depender de la propiedad individual.
Fuentes citadas en el material original, pendientes de comprobación conjunta
Hoekstra, Heras Saizarbitoria y Etxezarreta Etxarri (2010), sobre los sistemas de vivienda y el papel de las políticas públicas.
Wind, Lersch y Dewilde (2017), sobre la comparación internacional de la propiedad residencial.
Bignami et al. (2020), sobre la vivienda y el papel de la familia en Italia.
Banco de España, Documento Ocasional 2432, sobre rentabilidad de la inversión residencial.
Banco de España, Informe Anual de 2007, sobre el peso de la construcción en la economía.
Banco de España, documentos y estadísticas publicados en 2026 sobre propiedad, endeudamiento y motivos para alquilar.
Real Decreto-ley 2/1985 y Ley de Arrendamientos Urbanos de 1994, junto con sus modificaciones posteriores.
OCDE (2014), sobre la evolución y las características del sector privado de alquiler.
IMSERSO, estadísticas de diciembre de 2025 sobre pensiones no contributivas y complemento de alquiler.
👉 Descargar el número 69 completo en PDF